La carretera que sacó miles de vehículos de la ciudad tuvo operaciones en la Bolsa: La empresa concesionaria recibió apoyo público, respaldó una bursatilización cercana a 550 millones de pesos, obtuvo una prórroga de 30 años y mantiene hoy parte de sus documentos financieros bajo reserva del gobierno federal y municipal. Una reconstrucción conservadora de Arco Informativo calcula que el equivalente al 5 % de los ingresos tarifados entre 2004 y 2024 ronda los 225.98 millones de pesos.
Por Ismael Leyva
Hay carreteras que sirven para llegar a un lugar y hay carreteras que sirven para no pasar por él. Durante décadas, la carretera federal 57 convirtió a Matehuala en un punto inevitable del tránsito entre el centro y el norte del país. Hoteles, restaurantes, gasolineras, talleres, refaccionarias, comercios y otros prestadores de servicios crecieron alrededor de ese flujo vehicular. Después llegó el Libramiento de Matehuala.
La lógica carretera era comprensible: sacar del área urbana una parte del transporte pesado, reducir tiempos de traslado y agilizar uno de los corredores logísticos más importantes del país. Incluso el prospecto bursátil elaborado alrededor del proyecto señalaba que el libramiento representaba ahorros aproximados de seis minutos para automóviles y once minutos para transporte de carga, sin considerar congestionamientos, semáforos o topes.
La propia concesionaria sostiene actualmente que el libramiento reduce el tránsito en el centro de Matehuala y facilita la logística regional; reporta un promedio superior a 15 mil vehículos diarios.
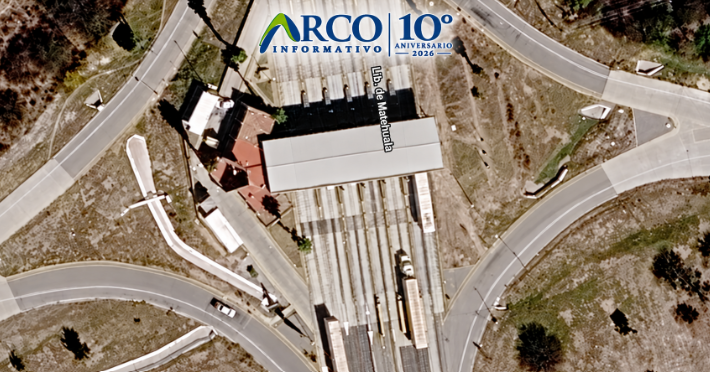
Caseta de cobro Libramiento Matehuala
Pero existe otra parte de la historia. Cuando el Gobierno Federal licitó la carretera, dejó escrita una obligación extraordinariamente concreta.
La concesión del Libramiento de Matehuala fue otorgada a Desarrolladora de Concesiones Omega, S.A. de C.V. (DECOMSA). La concesión original fue firmada el 9 de mayo de 2003 y el Libramiento inició operaciones el 13 de noviembre de 2004. La Base 2.10.8 de la licitación estableció que la empresa concesionaria tendría que aportar mensualmente al Ayuntamiento de Matehuala, para programas de desarrollo social, el 5 % de los ingresos brutos tarifados provenientes de la explotación de la concesión. La misma disposición señaló que la entonces SCT no asumiría responsabilidad por el incumplimiento del acuerdo municipal referido.OMEGA es concesionario o principal accionista en cuatro proyectos carreteros: los libramientos de Matehuala, Mexicali y Tecpan, así como la carretera Ejutla–Puerto Escondido, conocida como Barranca Larga. En conjunto, sumaban 163 kilómetros.
Ahí comienza la pregunta que atraviesa esta investigación. No cuánto cuesta cruzar el Libramiento, sino cuánto dinero produjo, cuánto recurso representaría para Matehuala ese ingreso, qué pagos o cobros se encuentran documentados y qué autoridad debía verificar el cumplimiento de las obligaciones previstas en la concesión.
Reconstruyendo el dinero, año por año
En Arco Informativo hicimos esta reconstrucción con datos sustentados y para evitar inflar la estimación utilizamos un modelo deliberadamente conservador.
Este medio tiene en su poder la información financiera de DECOMSA incluida en el prospecto bursátil: la empresa reportó 7.97 millones de pesos de ingresos al 31 de diciembre de aquel año; la carretera había iniciado operaciones apenas el 13 de noviembre de 2004.
Para 2005 utilizamos únicamente los ingresos diarios documentados de enero a octubre en el prospecto de colocación. Es decir, excluimos noviembre y diciembre, aun cuando la carretera obviamente continuó operando, precisamente para mantener el cálculo en un piso conservador. Este medio tiene en su poder el documento bursátil que la concesionaria debió presentar en la Bolsa Mexicana de Valores para poder operar ahí, en ese documento se desglosa incluso los ingresos diarios por categoría vehicular.
Para 2006-2008 se realizó una reconstrucción conservadora manteniendo el ingreso promedio por vehículo de 2005 y aplicándolo al tráfico real reportado por la Dirección General de Desarrollo Carretero. Un estudio publicado con datos proporcionados por esa Dirección reportó aforos reales de 5,951 vehículos diarios en 2006, 6,508 en 2007 y 6,514 en el periodo disponible de 2008.
A partir de 2009 aparecen documentos todavía más sólidos: estados financieros del Fideicomiso HSBC F/209635. Los estados dictaminados reportan ingresos por cuotas de peaje de 105.86 millones en 2009 y 125.69 millones en 2010. En 2011 fueron 133.75 millones. Para 2012, 2013 y 2014, los estados del mismo fideicomiso registraron 159.27, 170.03 y 187.01 millones de pesos, respectivamente.
Entre 2015 y 2021 ya contamos con una tabla elaborada por la propia Dirección General de Desarrollo Carretero de la SICT, en la que aparecen los ingresos anuales sin IVA del Libramiento.
Para 2022-2024 reconstruimos los ingresos mediante aforo anual + composición vehicular + tarifa correspondiente, y previamente validamos ese modelo contra los años cuyo ingreso real sí conocemos. El error medio resultó cercano al 1 %, lo que nos permite utilizarlo como mecanismo de estimación, no como cifra contable oficial.
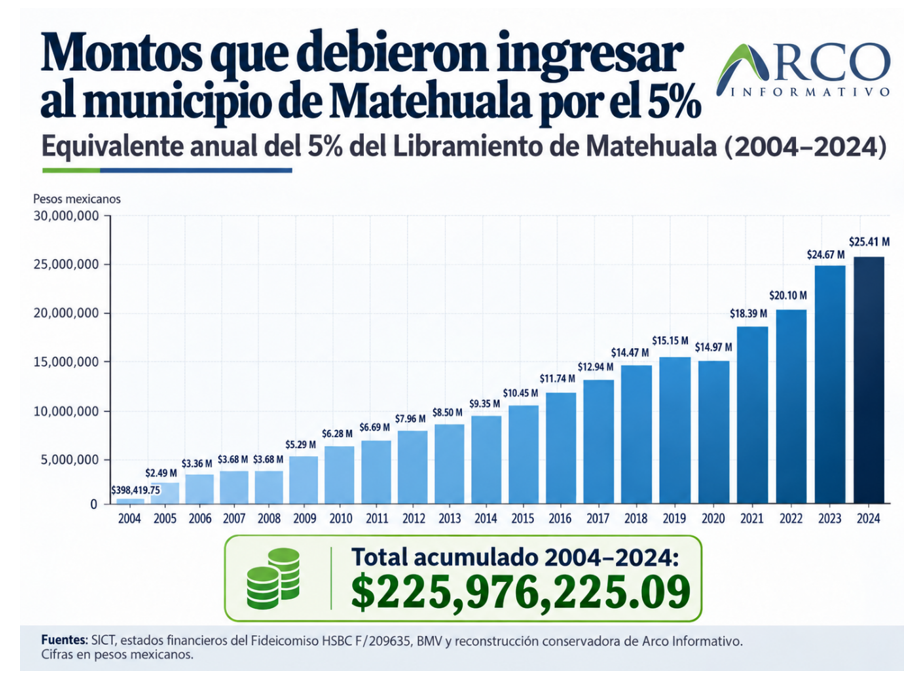
Estos fueron los resultados de los primeros 20 años
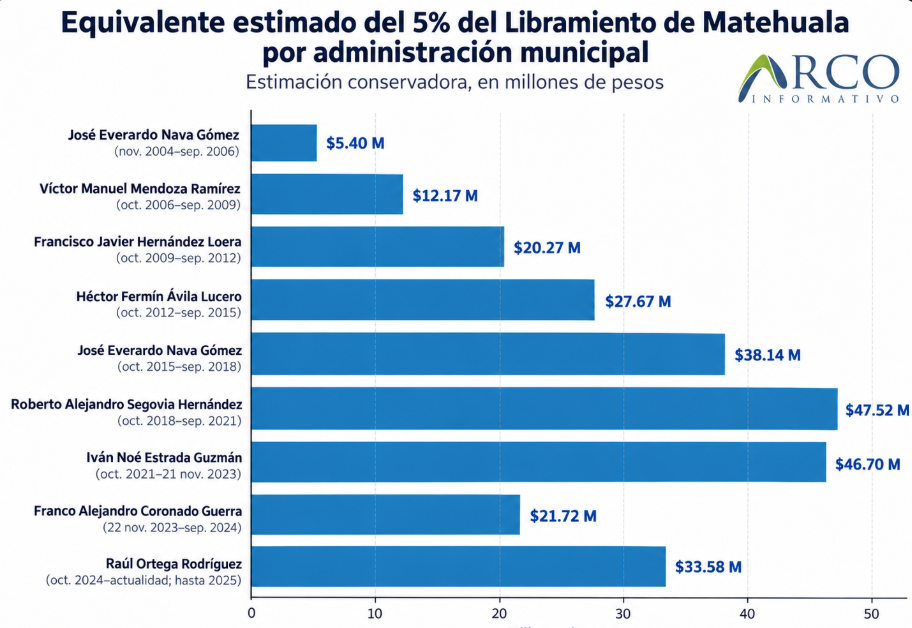
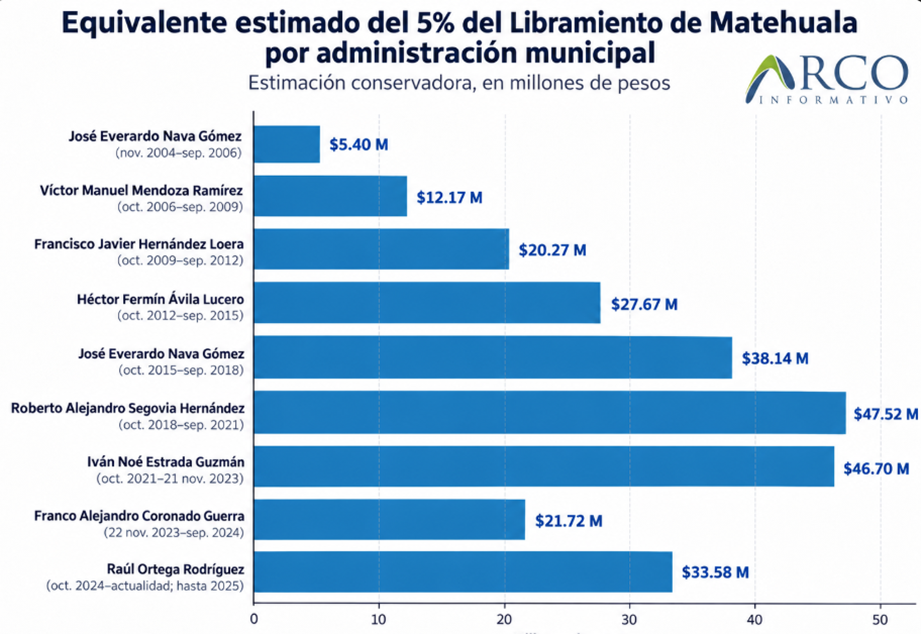
Estos fueron los presidentes municipales en función de los recursos anuales
La conclusión matemática es sencilla:
Desde el inicio de operaciones hasta 2024, el Libramiento habría generado, bajo esta reconstrucción conservadora, al menos 4 mil 519 millones de pesos. El equivalente matemático aproximado del 5 % es de $225.98 millones.
El tráfico que dejó de pasar por la ciudad no dejó de producir dinero
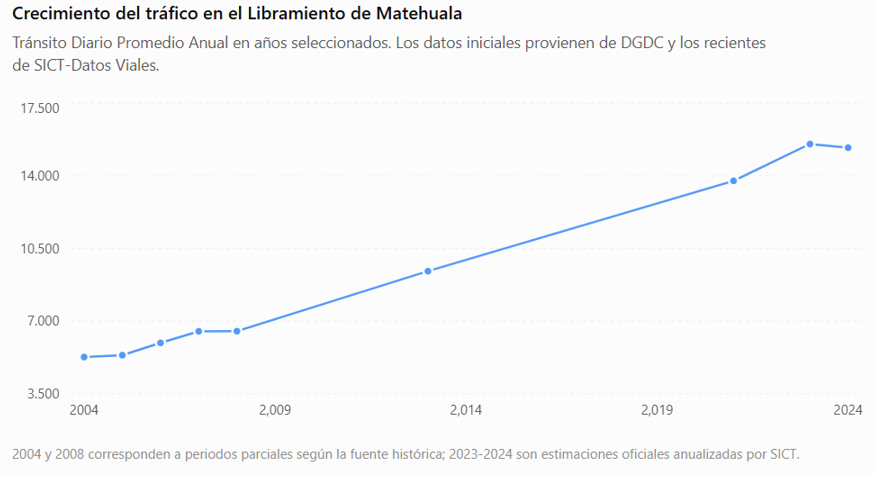
El flujo vehicular explica buena parte de la historia financiera. Un estudio realizado con datos de la Dirección General de Desarrollo Carretero reportó un tráfico real de aproximadamente 5,269 vehículos diarios en 2004, 5,357 en 2005, 5,951 en 2006, 6,508 en 2007 y 6,514 en 2008.
En 2013, la caseta ya registraba 9,408 vehículos diarios y 3.43 millones de vehículos anuales. Para 2021 eran 13,762 vehículos diarios y más de cinco millones de cruces anuales. En 2023, la SICT reportó 15,537 vehículos diarios y 5,670,866 vehículos anuales.
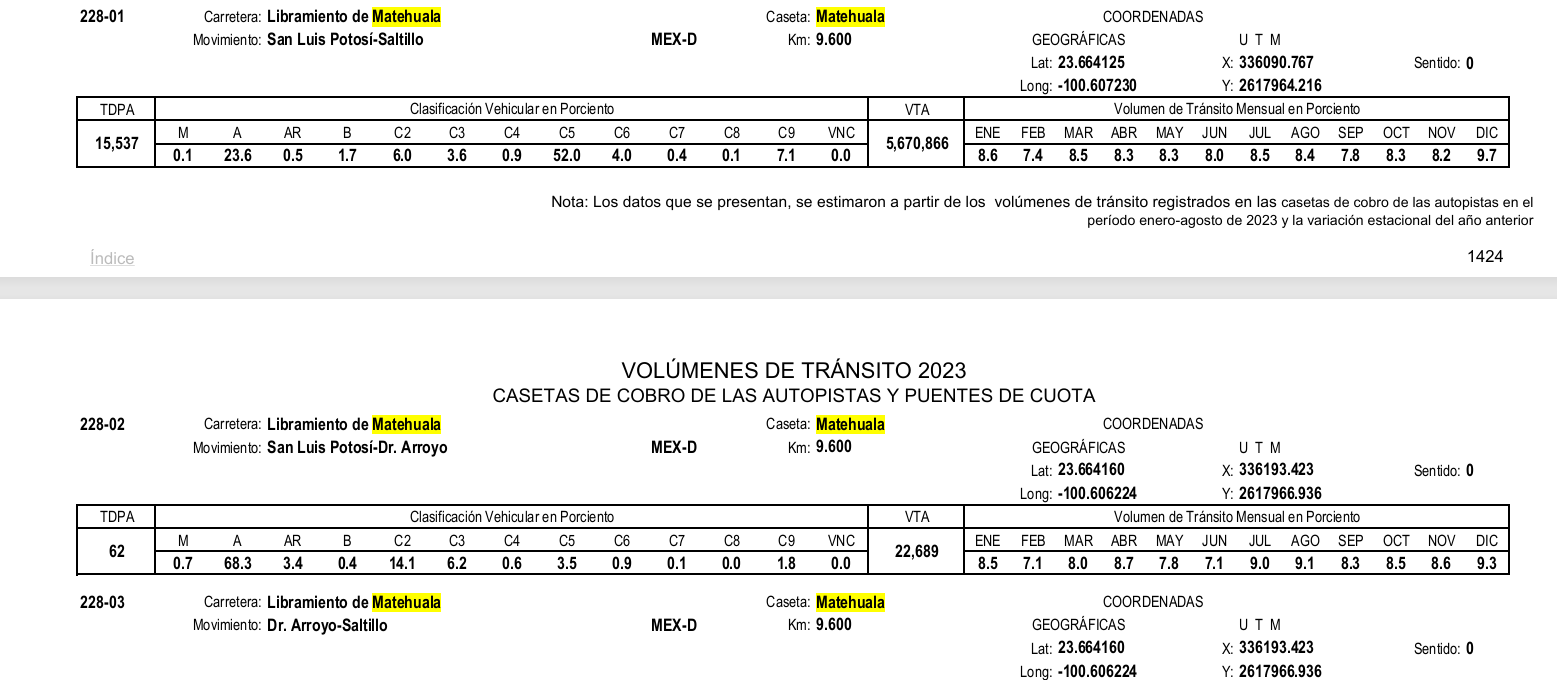
En 2024 fueron 15,361 vehículos diarios y 5,622,176 cruces anuales. La característica más llamativa no está solamente en el número total: 53.8 % del tránsito correspondió a vehículos C5, mientras que las distintas categorías de carga representaron aproximadamente tres cuartas partes del flujo registrado en la caseta. Así puede verse la transformación:
Del peaje a la Bolsa Mexicana de Valores
La historia del Libramiento no se limita a una caseta cobrando automóviles y tráileres. También es una historia financiera.
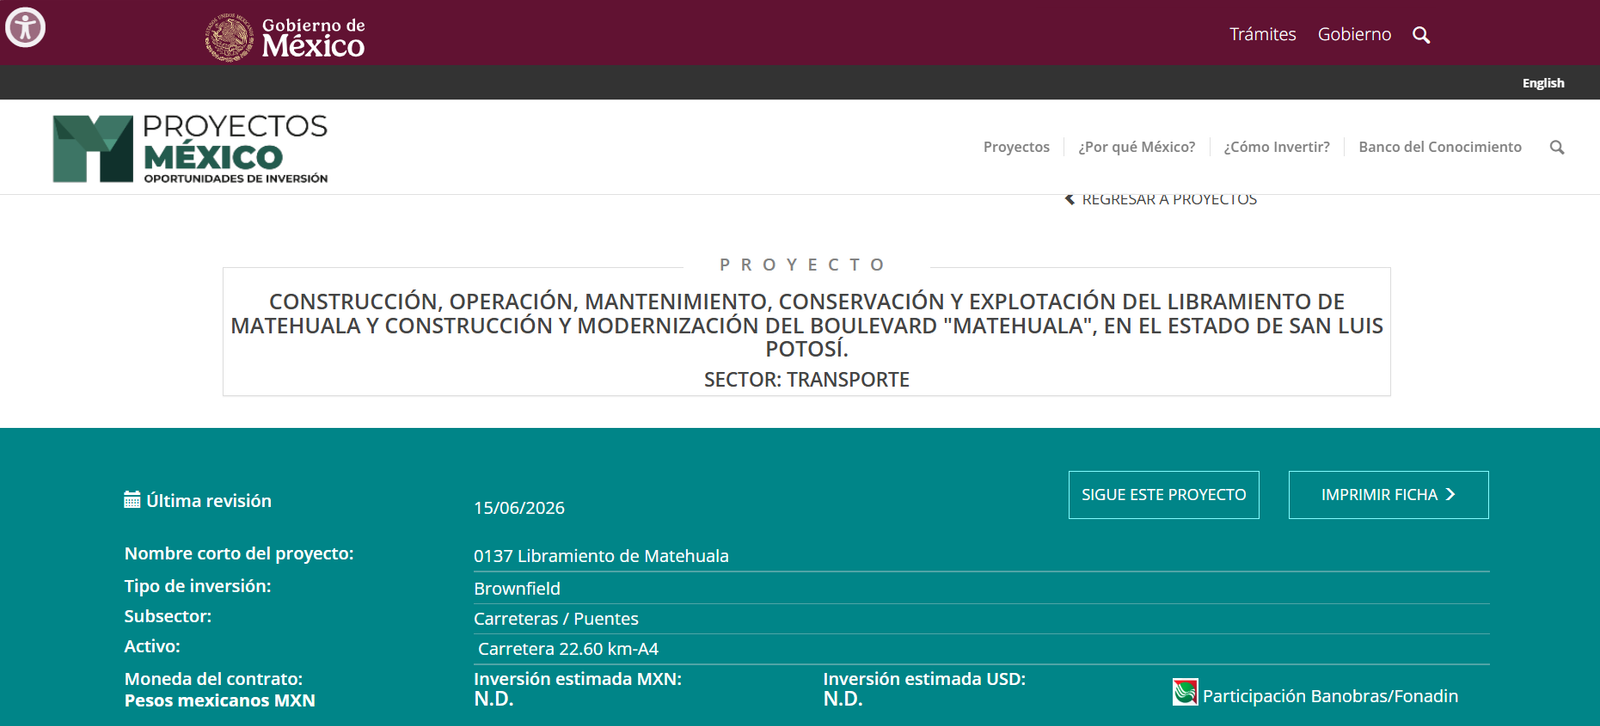
FONADIN registra un costo global del proyecto de 387.3 millones de pesos, financiado con 165.4 millones de FINFRA-FONADIN, 85 millones de crédito Banobras y 136.9 millones de capital de riesgo. La misma ficha oficial señala que en noviembre de 2005 la SICT autorizó a DECOMSA a bursatilizar los ingresos de la concesión hasta por 550 millones de pesos.
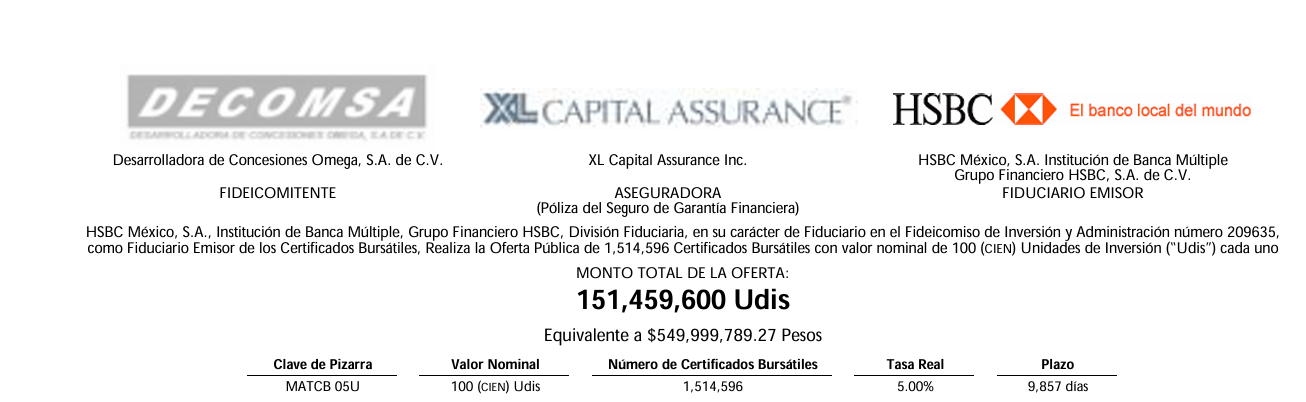
El prospecto de la Bolsa Mexicana de Valores permite ver el mecanismo. El 20 de diciembre de 2005 fueron emitidos 1,514,596 certificados bursátiles MATCB 05U, con valor nominal de 100 UDIS cada uno. La emisión total fue de 151,459,600 UDIS; con una UDI de $3.631330 en la fecha de emisión, eso equivalía a aproximadamente: $549,999,789 pesos.
La tasa de interés era fija, de 5 % anual, y el plazo original era de aproximadamente 27 años. El vehículo bursátil fue el Fideicomiso HSBC F/209635.
El patrimonio y fuente de pago incluyeron los derechos sobre los ingresos derivados de la concesión y las cuotas del Libramiento. El propio prospecto explica que parte de los recursos de la emisión se utilizaría para pagar anticipadamente financiamientos anteriores y distribuir recursos conforme al convenio con FINFRA.
Bursatilizar 550 millones no significa que DECOMSA haya obtenido 550 millones de utilidad. Significa que los flujos futuros de peaje fueron utilizados para respaldar una emisión de deuda en el mercado de valores. Pero eso demuestra otra cosa: los ingresos del Libramiento eran lo suficientemente previsibles y valiosos como para convertirse en garantía de una operación financiera de casi 550 millones de pesos.
Los documentos bursátiles siguieron publicándose durante casi dos décadas. En la BMV aparecen avisos a tenedores, amortizaciones y eventos de la emisión MATCB 05U.
Y la historia terminó de una manera financieramente favorable: los certificados fueron amortizados en su totalidad el 20 de diciembre de 2024. Moody’s señaló que la fuente de pago había sido la bursatilización de cuotas de peaje y otros ingresos del Libramiento. S&P informó además que la deuda fue totalmente amortizada antes de su vencimiento legal, gracias en parte a pagos anticipados realizados durante años anteriores.
En otras palabras: El peaje produjo suficiente flujo para financiar la carretera, servir la deuda bursátil, mantener una estructura fiduciaria y llegar a liquidar anticipadamente la emisión.
En paralelo con la operación financiera y bursátil de la concesión, el cumplimiento de la aportación municipal del 5 % a Matehuala no se ha cumplido en más de 2 décadas.
Le otorgan treinta años más de concesión
La concesión original fue otorgada el 9 de mayo de 2003 por 30 años. Pero no terminará en 2033.
El 23 de agosto de 2023, la SICT formalizó la Primera Modificación al Título de Concesión y otorgó 30 años adicionales, además de imponer nuevas cargas constructivas y financieras.
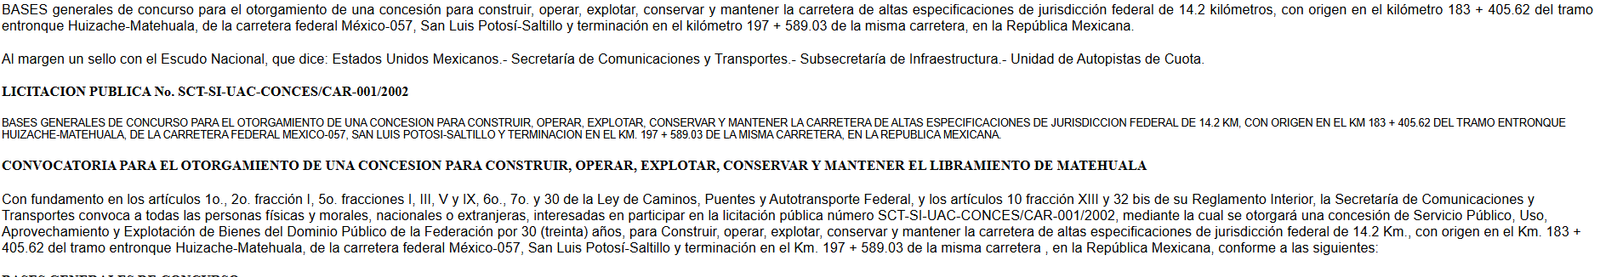
La estructura oficial del proyecto ahora registra un plazo total de 60 años. La Segunda Modificación, del 25 de marzo de 2024, modificó anexos relacionados con obras de infraestructura y programas de inversión(Proyectos México) En términos prácticos, el Libramiento puede continuar bajo la concesión hasta aproximadamente 2063.
Es aquí donde la pregunta cambia de escala. ¿Qué verificó la autoridad antes de conceder treinta años adicionales?
Arco Informativo ha solicitado los dictámenes, análisis, expedientes y documentos con los que la SICT verificó el cumplimiento de las obligaciones vinculadas con la concesión. En septiembre de 2026, el Comité de Transparencia de la dependencia clasificó por cinco años diversa información relacionada con ingresos, operación y verificación financiera, argumentando la existencia de litigios en curso.
El Ayuntamiento de Matehuala también ha clasificado como reservada, por un periodo de cinco años, diversa información relacionada con litigios activos del Libramiento. Ambas reservas limitan por ahora la posibilidad de realizar una conciliación pública completa de los pagos, cobros y controversias vinculados con el 5 %.
El Ayuntamiento de Matehuala también clasificó como reservada información relacionada con los litigios activos que mantiene con Desarrolladora de Concesiones Omega, S.A. de C.V. (DECOMSA). La medida fue solicitada por la Dirección de Asuntos Jurídicos mediante el oficio DAJ/135/2026 y aprobada el 14 de julio de 2026 durante la Decimonovena Sesión Extraordinaria del Comité de Transparencia. El acuerdo fue suscrito por Magaly Abigail García Cardona, presidenta del Comité y titular de la Unidad de Transparencia; Jorge Arturo Sandoval Zapata, coordinador; Candelario Sánchez Alejo, secretario técnico; Sarahí Guadalupe Rodríguez Martínez, primer vocal; y Julián Adair García Hernández, segundo vocal. El Comité determinó reservar por 24 meses la información relativa a expedientes, controversias y litigios activos entre el Municipio y DECOMSA
En septiembre de 2026 ocurrió algo revelador. Cuando solicitamos a la SICT documentación sobre ingresos, cálculos, pagos de contraprestaciones y verificación financiera de la concesión, su Comité de Transparencia confirmó la reserva de archivos, bases de datos, reportes y documentos sobre los ingresos tarifarios y operación del Libramiento por cinco años a partir del 14 de septiembre de 2026
La SICT identificó tres juicios de amparo vinculados con el Título de Concesión: 1902/2025, en el Juzgado Sexto de Distrito en San Luis Potosí; 523/2026, en el Juzgado Séptimo de Distrito en Materia Administrativa de la Ciudad de México; y 589/2026, en el Juzgado Decimoquinto de Distrito en Materia Administrativa de la Ciudad de México.
La dependencia argumenta que los procedimientos continúan abiertos y que revelar la información podría afectar su estrategia jurídica.
Lo que revelan los expedientes del Poder Judicial de la Federación
La documentación judicial entregada a Arco Informativo en octubre de 2026 permite reconstruir con mayor precisión el conflicto. Se trata, entre otros documentos, del juicio de amparo 496/2017-III y su acumulado 875/2017, del amparo en revisión administrativo 403/2019, del recurso de queja 399/2021, de actuaciones de ejecución y de resoluciones posteriores de 2025 y 2026.
En 2016, la Tesorería Municipal emitió el oficio 001/2016 y determinó un crédito fiscal relacionado con la aportación del 5 % para ejercicios de 2005 a 2015. La sentencia de amparo reproduce la postura de la Tesorería de que no se había verificado el pago por ese concepto. En términos simples el ayuntamiento en su momento cobró por su cuenta y de manera unilateral
En 2017, autoridades municipales intervinieron las cajas de cobro del Libramiento. El 26 de mayo de ese año, la licenciada Angélica Ramírez Trejo, entonces Juez Tercero de Distrito en el Estado de San Luis Potosí, actuando con la secretaria Cristina Díaz de León Cabrero, resolvió el incidente de suspensión del amparo 496/2017-III. Las actuaciones posteriores ordenaron cesar determinados efectos de la intervención mientras se resolvía el juicio.
El 4 de julio de 2019, la propia Juez Tercero de Distrito, Angélica Ramírez Trejo, con Alejandro Zavala Parra como secretario autorizante, concedió el amparo contra el oficio 001/2016 por deficiencias de fundamentación y motivación en la forma en que se justificó aquel crédito y sus actos de ejecución. La resolución dejó sin efectos ese procedimiento concreto; no declaró inexistente la cláusula del 5 % contenida en la concesión.
La revisión 403/2019 fue resuelta por el Segundo Tribunal Colegiado en Materias Civil y Administrativa del Noveno Circuito. La sentencia identifica a Alfonso Soto Martínez como Magistrado Presidente, a René Rubio Escobar como Magistrado Ponente y a Guillermo Esparza Alfaro como Magistrado integrante. El Tribunal precisó que la obligación de realizar la aportación, en su caso, recaía directamente en la persona moral concesionaria y modificó los efectos del amparo para ordenar la devolución de las cantidades intervenidas, debidamente actualizadas, cuya liquidación debía determinarse en ejecución de sentencia.
En el recurso de queja administrativo 399/2021, promovido por la autoridad municipal dentro de la etapa de ejecución, el Magistrado Guillermo Esparza Alfaro fue ponente. El Segundo Tribunal Colegiado desechó ese recurso por improcedente en febrero de 2022.
El 29 de julio de 2025, José de Jesús Rosales Silva, Juez Tercero de Distrito en el Estado de San Luis Potosí, actuando con Alejandro Zavala Parra como secretario, resolvió parcialmente fundado un incidente innominado destinado a cuantificar cantidades que debían restituirse a la parte quejosa por la intervención previa. La versión pública proporcionada testa el monto exacto, por lo que Arco Informativo no atribuye una cifra a esa restitución.
Dentro del amparo 523/2026, tramitado ante el Juzgado Séptimo de Distrito en Materia Administrativa en la Ciudad de México, la empresa impugnó la inmovilización de una cuenta bancaria en Banorte vinculada con la ejecución de un crédito fiscal determinado por autoridades municipales. El 7 de abril de 2026, el juez Francisco Martínez Cruz concedió suspensión provisional contra el bloqueo y, el 21 de abril, otorgó suspensión definitiva, aunque condicionó sus efectos a que DECOMSA garantizara el interés fiscal; durante ese trámite, el presidente municipal Raúl Ortega Rodríguez y el primer síndico Salvador Palos Bustamante negaron haber emitido la orden de inmovilización, mientras que el tesorero municipal Felipe de Jesús Hernández Torres y Banorte reconocieron, respectivamente, la existencia de la orden y su ejecución. Posteriormente, DECOMSA intentó modificar esa suspensión alegando que el crédito fiscal no le había sido notificado oportunamente; sin embargo, el 28 de julio de 2026, Martínez Cruz, asistido por el secretario Jonathan Hernández Guzmán, declaró improcedente la petición al considerar acreditado que la concesionaria ya conocía la determinación fiscal desde el 16 de diciembre de 2025 y que incluso había promovido previamente otro juicio de amparo ante el Juzgado Sexto de Distrito en San Luis Potosí contra ese crédito y su ejecución; además, el expediente refiere que al 20 de julio de 2026 el Tesorero Municipal había informado que el interés fiscal aún no se encontraba garantizado. Los documentos confirman así que en 2025-2026 existió un nuevo procedimiento fiscal y actos concretos de ejecución contra DECOMSA, distintos del conflicto iniciado en 2016
Finalmente, el 31 de marzo de 2026, el Juez José de Jesús Rosales Silva, nuevamente con Alejandro Zavala Parra como secretario, declaró infundada una denuncia de repetición del acto reclamado. La resolución refiere que el 26 de noviembre de 2025 la Tesorería Municipal había iniciado un nuevo procedimiento y determinado un nuevo crédito, acompañado de un aseguramiento precautorio sobre cuotas de tarjetas prepagadas mediante el sistema TAG/PASE. El juzgado consideró que se trataba de un crédito distinto al anulado en el amparo original y señaló que la empresa promovió un diverso juicio de amparo contra esa nueva determinación.
En actuaciones de ejecución de 2020 también aparece Alejandro Zavala Parra en funciones de Juez de Distrito, autorizado por la Comisión de Carrera Judicial del Consejo de la Judicatura Federal, con Alejandro Zárate Nava como secretario. Este dato ayuda a identificar a los funcionarios jurisdiccionales que intervinieron en distintas etapas del expediente.
Entonces, ¿quién debía vigilar el 5 %?
Aquí aparece uno de los nudos jurídicos más interesantes. La obligación está incorporada en las bases federales de licitación, pero la propia Base 2.10.8 contiene una salida institucional incómoda: después de imponer a la concesionaria la obligación de aportar el 5 % al Ayuntamiento, señala que la SCT no asumiría responsabilidad por el incumplimiento del acuerdo de Cabildo.
Ese diseño distribuyó las responsabilidades entre distintas autoridades. La obligación de realizar la aportación aparece en el esquema concesional; el Ayuntamiento es el beneficiario del recurso y, además, la aportación está condicionada a una conducta municipal: mantener la restricción al tránsito pesado en los términos previstos en los documentos de la concesión.
El IFSE, por su parte, tiene facultades de fiscalización respecto de recursos municipales dentro del alcance legal de sus auditorías y no ha hecho nada al respecto de las actuaciones municipales.
Y cuando existen litigios, entran los tribunales. El resultado puede describirse con una palabra: fragmentación. Muchos actores con alguna competencia. Ninguno que hasta ahora haya mostrado públicamente una conciliación completa de 20 años.
¿Qué impacto económico tuvo el Libramiento en Matehuala?
El desvío de una parte importante del tránsito modificó el flujo vehicular que antes atravesaba la zona urbana y, con ello, pudo modificar patrones de consumo para hoteles, gasolineras, restaurantes, talleres y otros comercios..
La concesión sí estableció una aportación del 5 % de los ingresos brutos tarifados a favor del Ayuntamiento para programas de desarrollo social, condicionada al mantenimiento de la restricción al tránsito pesado.
¿Qué representa el equivalente estimado del 5 % para el Municipio de Matehuala?
La Ley de Ingresos de Matehuala para 2024 estimó ingresos totales por $428,827,953.35, incluyendo impuestos, derechos, aprovechamientos, participaciones y aportaciones federales y estatales. El equivalente matemático estimado de $225.98 millones representa aproximadamente 52.7 % de esa cifra o el equivalente a la recaudación de ingresos propios del ayuntamiento por tres años.
¿Quiénes estaban al frente de la administración Municipal?
Desde que la caseta comenzó a cobrar en noviembre de 2004, el expediente del 5 % ha atravesado ocho administraciones municipales. José Everardo Nava Gómez, Víctor Manuel Mendoza Ramírez, Francisco Javier Hernández Loera, Héctor Fermín Ávila Lucero, nuevamente Nava Gómez, Roberto Alejandro Segovia Hernández, Iván Noé Estrada Guzmán, Franco Coronado Guerra y actualmente Raúl Ortega Rodríguez han encabezado el Ayuntamiento durante algún tramo de la operación del Libramiento.
Más de dos décadas después, los expedientes muestran que sí existieron intentos municipales de cobro, particularmente en 2016-2017 y nuevamente a partir de 2025. Sin embargo, hasta donde llega la documentación pública revisada, no existe una conciliación integral que permita conocer con certeza qué montos fueron pagados, cobrados, devueltos o continúan controvertidos. Parte de la información del Ayuntamiento se encuentra actualmente clasificada como reservada.
Conclusión: veinte años de peaje y ni un beneficio para Matehuala
El problema del Libramiento de Matehuala ya no puede reducirse a una caseta, a una empresa privada o a un porcentaje contenido en las cláusulas de una concesión. Después de revisar más de dos décadas de documentos, lo que puede sostenerse es que existe una cláusula expresa sobre una aportación municipal, condicionada al mantenimiento de la restricción al tránsito pesado.
La concesión otorgada a Desarrolladora de Concesiones Omega, S.A. de C.V. (DECOMSA) estableció la obligación de una aportación mensual al Ayuntamiento de Matehuala equivalente al 5 % de los ingresos brutos tarifados para programas de desarrollo social, bajo la condición prevista respecto de la restricción al tránsito pesado.
Nuestra reconstrucción conservadora estima que el Libramiento generó al menos 4 mil 519 millones de pesos entre 2004 y 2024. El equivalente matemático de aquel 5 % asciende a aproximadamente 225.98 millones de pesos.
Y aquí aparece la contradicción que define toda esta historia. El flujo del Libramiento fue suficientemente sólido para llegar a la Bolsa Mexicana de Valores. En 2005, los ingresos futuros del peaje sirvieron de respaldo para una bursatilización cercana a 550 millones de pesos. Hubo fideicomisos, certificados bursátiles, inversionistas, tasas de interés, reportes financieros y mecanismos para garantizar el pago a los tenedores. Para el mercado financiero, cada peso debía estar contabilizado.
Las instituciones consultadas han clasificado parte de la información con fundamento en litigios en curso. Esa clasificación restringe temporalmente el acceso a documentos que podrían contribuir a esclarecer la trazabilidad financiera y administrativa del 5 %.
Mientras tanto, la concesión no terminó. En 2023, la SICT otorgó treinta años adicionales. El Libramiento pasó de una concesión original de treinta años a una estructura de sesenta años, con posibilidad de mantenerse vigente aproximadamente hasta 2063.
Y esa quizá sea la pregunta institucional más grave de todas:
¿Qué verificó el Gobierno Federal antes de conceder otros treinta años?
¿Revisó que DECOMSA estuviera al corriente en todas sus obligaciones?
¿Verificó específicamente el cumplimiento del 5 % destinado a Matehuala?
¿Pidió comprobantes?
¿Revisó transferencias?
¿Preguntó al Ayuntamiento cuánto había recibido?
El Libramiento sacó miles de vehículos del área urbana de Matehuala. El tráfico siguió creciendo, los ingresos de peaje respaldaron una bursatilización con estos datos y haciendo una proyeccion para 2025 y 2026, así, para 2025 y 2026 juntos, el equivalente estimado del 5 % serían de aproximadamente $60.62 millones de peso que se sumaran a los 225 millones hasta el 2024.
Y ahora que la concesión puede extenderse hasta 2063, Matehuala enfrenta una decisión mucho más importante que mirar hacia atrás:
Si después de los primeros veinte años no existe claridad pública suficiente sobre el cumplimiento, cobro y destino del 5 %, ¿qué mecanismos de verificación y transparencia garantizarán que esa obligación sea plenamente trazable durante los años restantes de la concesión?
Grupo Omega es un monstruo a nivel empresarial, ha participado en varias concesiones carreteras en México mediante distintas sociedades del mismo grupo. Entre las más relevantes se encuentran el Libramiento de Matehuala, en San Luis Potosí, operado por Desarrolladora de Concesiones Omega (DECOMSA); el Libramiento de Mexicali, en Baja California, a través de Omega Cachanilla; y el Libramiento de Tecpan, en Guerrero, mediante Libramiento Omega Tecpan equivalentes a casi 300 km de carreteras concesionadas.
¿Porque es importante éste momento para volver a exiguir el compromiso que el libramiento tiene con Matehuala? Porque ese libramiento sera en uno años la conexión de la autopista que actualmente esta en construccion y el peaje aumentara de manera exponencial.
Al municipio lo han dejado solo para defenderse ante esta concesionaria, hasta el momento ni el Gobierno Federal, ni el estatal, ni los legisladores en turno han tocado el tema; quiza por desconocimiento y asi año con año, se suma una deuda millonaria nunca pagada y esto se vuelve una verdadera burla para Matehuala.
Del autor
José Ismael Leyva Nava es ingeniero y periodista originario de Matehuala, San Luis Potosí, director general del medio digital Arco Informativo, fundado en 2016. Su trayectoria periodística se ha desarrollado principalmente en el Altiplano Potosino, con trabajos de investigación, reportajes y artículos relacionados con problemáticas sociales, ambientales, de salud pública y asuntos de interés regional. Ha obtenido Premios Estatales de periodismo en las ediciones 2017, 2018, 2021, 2022 y 2025